研究记录 · 2026-11-18更新:本文写于2026年9月,记录6—8月的历史回测。原月竞求解器于2026年11月归档;后续研究见Back2Basics 条件估值、BSell30 小时仓位管理与DASA 双轴研究。
上一篇解释了多阶段随机规划为什么适合连续采购。本篇把问题推进到工程验证:模型的价值,必须落到真实结算成本。
五、我们真正优化的不是“预测误差”
这是整个项目里我们后来越来越明确的一点。
传统预测模型最常使用:
MAE、RMSE、MAPE
来评价效果。
这些指标当然重要。
但是对于交易来说:
预测更准,不一定等于决策更好。
假设模型A预测价格为:
500
真实价格:
510
模型B预测:
530
从预测误差来看:
模型A明显更优秀。
但如果交易规则决定:
只要判断未来价格会高于当前报价450元/MWh,就应该提前采购。
那么:
500
和:
530
可能会导向完全相同的交易动作。
此时,预测精度的提升并没有带来任何实际经济价值。
反过来:
如果一个很小的预测误差刚好跨越了决策边界,
那么即使:
MAE
变化不大,
最终成本却可能发生显著变化。
所以我们的核心评价逐渐从:
预测准确率(Prediction Accuracy)
转向:
决策质量(Decision Quality)
最终模型有没有价值,要看真实结算成本。
六、于是我们做了一个申报模拟器
为了避免模型只停留在代码和公式里,我们后来做了一层完整的实验环境。
整个链路变成:
历史数据
↓
情景生成
↓
多阶段优化
↓
采购策略
↓
96个15分钟时段
↓
真实市场结算
↓
成本评价
换句话说:
模型并不是输出一个“未来电价预测图”。
它真正输出的是:
每一个交易阶段应该采取什么采购动作。
然后把这些动作放回历史真实市场中结算。
这样我们最终得到的不再是:
“模型准确率提高了0.5%。”
而是:
少花了多少元/MWh
七、真实数据结果:连续三个月领先市场基准
目前我们首先对2026年6月至8月进行了真实数据实验。
结果如下:
| 月份 | 模型相对市场基准 |
|---|---|
| 2026年6月 | 约 3.7 元/MWh |
| 2026年7月 | 约 2.1 元/MWh |
| 2026年8月 | 约 1.6 元/MWh |
三个自然月:
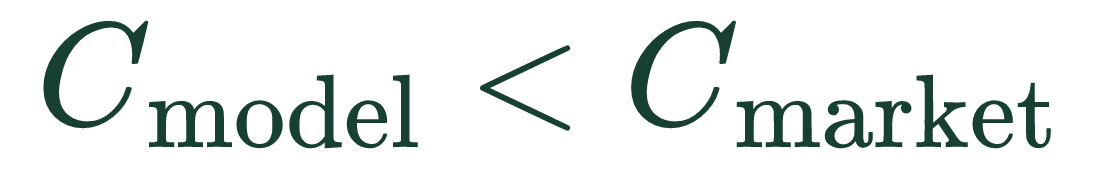
简单平均优势约为:
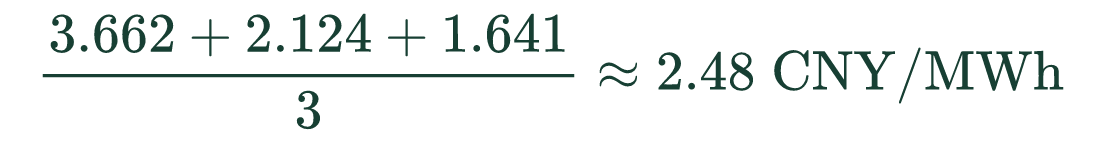
当然,更严格的整体计算应该按照每个月实际结算电量进行加权,而不是简单平均。
这三个自然月的历史回放均出现正向经济价值信号。后续研究将扩大窗口、覆盖更多市场状态,评价这种成本优势的持续性。
八、一个很有意思的问题:模型为什么没有一定战胜交易员?
项目推进以后,我们碰到了一个非常现实的问题。
公司的实际交易成本,有时候比模型还要低。
第一反应似乎是:
那模型不是输了吗?
但进一步分析后我们发现,这个比较并不公平。
因为实际交易员拥有更多的调仓机会。
也就是说:
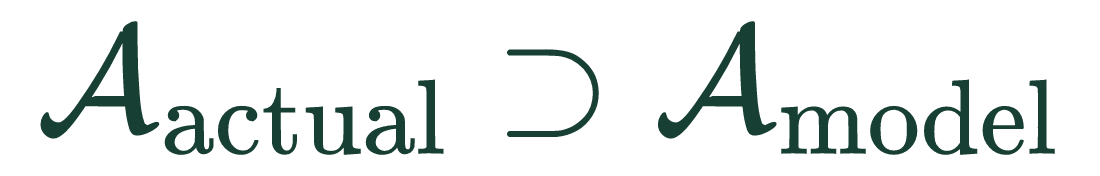
其中:
A
代表可执行的动作集合。
实际交易员可能可以在更多窗口、更多品种、更多时间尺度上调整头寸。
而当前模型只允许在明确设定的若干阶段内行动。
如果两边动作空间本身都不一样,就不能简单比较:
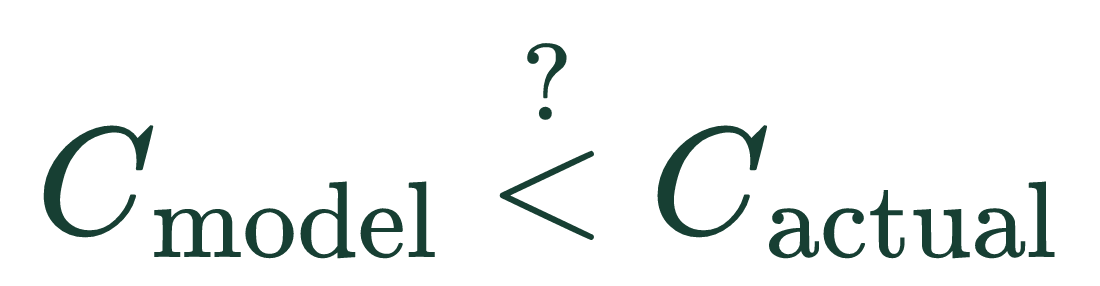
并把输赢直接解释成算法优劣。
因此我们后来把评价体系拆成了三个层次:
市场基准→模型策略→公司实际交易
实际业务经验中,公司本身就可能领先市场约:
2~6 元/MWh
从这个角度看,一个调仓能力明显受限的算法策略,目前已经能达到类似的经济量级,本身就是一个非常值得继续研究的现象。
下篇将回答更严格的问题:怎样证明当前优势不是偶然,以及模型如何走向自适应决策。
多阶段随机规划购电决策系统 · 系列文章