公开说明:本文记录的是截至 2026 年 8 月的研究性回测。公开版对内部精确成本做了取整或省略;结果尚未构成充分的样本外证明,也不代表收益承诺或交易建议。
在售电业务里,真正困难的不是给出一个未来价格,而是在信息逐步揭示、允许持续调仓时,决定此刻该买多少。
在售电业务里,一个看起来很简单的问题,实际上非常难:
今天到底应该买多少电?
如果今天买多了,未来价格下跌,就会失去更便宜的采购机会。
如果今天买少了,未来市场突然收紧,又可能被迫在高价阶段补仓。
更重要的是,电力交易并不是一次性决策。
随着交割时间不断临近,天气、负荷、价格、供需状态等信息会持续更新,交易员也可能在不同交易窗口重新调整自己的头寸。
所以真正的问题并不是:
“我认为未来电价是多少?”
而是:
“在未来信息逐步揭示、并且允许持续调整决策的情况下,我现在应该买多少?”
这正是一个典型的:
多阶段随机决策问题
过去一段时间,我们围绕这个问题做了一套完整的实验系统。
它已经不再只是一个理论模型。
从历史数据、随机情景生成,到多阶段求解、采购决策、真实结算和回测,我们已经跑通了完整链路。
而在2026年6月至8月的真实数据实验中,这套模型相对市场基准的采购成本分别降低了:
- 6月:约 3.7 元/MWh
- 7月:约 2.1 元/MWh
- 8月:约 1.6 元/MWh
三个自然月全部取得正向结果。
这篇文章想讲的,不是“我们做出了一个神奇的交易模型”。
而是:
多阶段随机规划到底怎样从一个数学概念,真正落到电力交易决策中。
一、为什么“预测未来电价”还不够?
很多电力交易模型首先会想到预测。
例如预测明天:
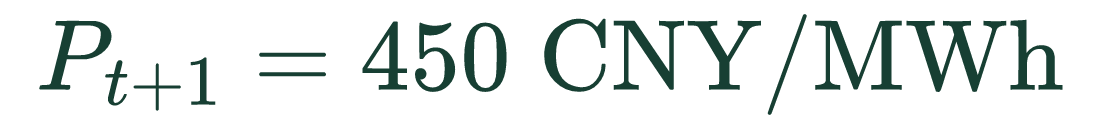
于是交易员根据这个预测决定今天买多少。
但这里有一个容易被忽略的问题。
真实交易中,我们面对的并不是:
今天→最终结算
而更像:
今天→下一交易窗口→再下一交易窗口→最终交割
在每一个阶段,我们都会得到新的信息。
比如:
天气预报更新了。
负荷预测更新了。
新能源出力预期变化了。
市场价格发生了新的波动。
于是下一阶段的采购决策,也应该随之改变。
因此,交易真正需要解决的是:
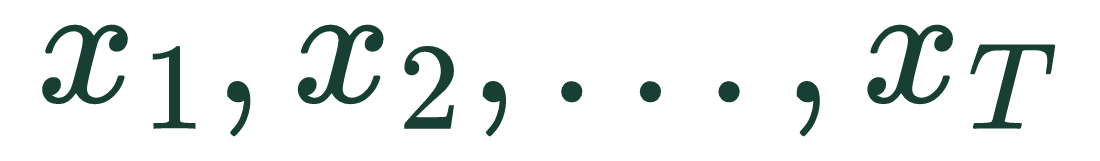
这一串相互关联的决策。
其中:
xₜ
表示第 t 个阶段应该采购多少电。
关键在于:
当我们做 xₜ
只能使用当时已经知道的信息:
Fₜ
这就是随机规划中非常重要的“非前视性”:
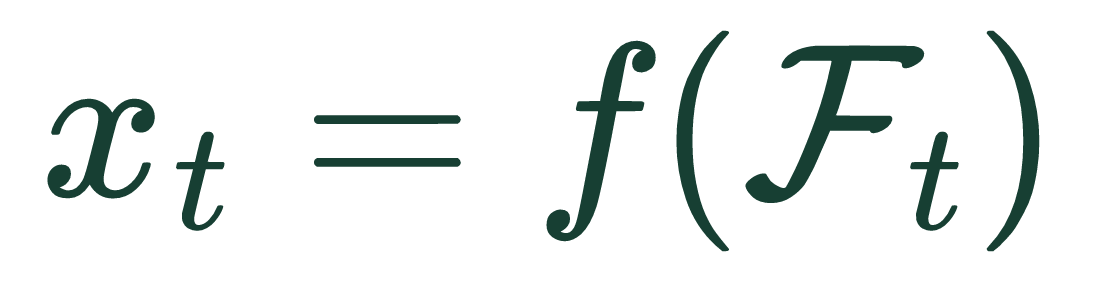
也就是说:
今天的决策不能偷看明天。
这听起来很自然,但对于历史回测来说却非常关键。
因为只要不小心使用了未来数据,回测结果就会漂亮得毫无意义。
二、一个最简单的例子
假设一家售电公司未来需要采购:
100 MWh
当前价格:
450 元/MWh
如果今天买 x MWh,剩余部分未来再买。
假设未来价格平均为:
500 元/MWh
如果只有今天这一次主动采购机会,那么问题非常简单:
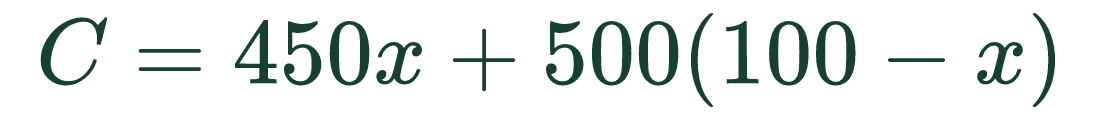
因为:
450 < 500
所以最优策略就是今天全部买完:
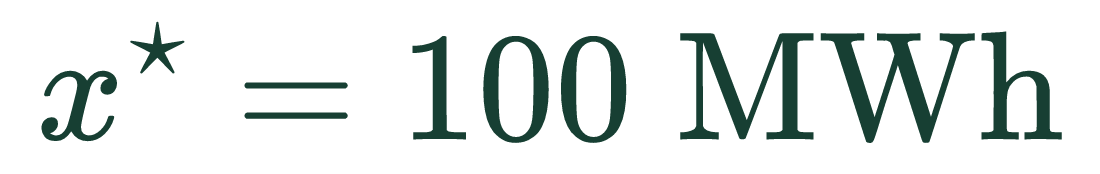
这里虽然未来价格存在不确定性,但实际上:
只要看未来价格的期望值,就已经足够。
所以“存在随机价格”并不意味着一定要做复杂随机规划。
真正让问题复杂起来的是:
未来我们还能继续做决策。
三、如果未来还能调仓,问题就完全变了
假设现在不是只有一次决策,而是有三个采购阶段:
t=1,2,3t=1,2,3
今天先采购:
x₁
过一段时间以后,我们会观察新的市场状态:
ξ₂
然后再决定:
x₂
再往后,又观察到:
ξ₃
最终决定:
x₃
整个采购过程变成:
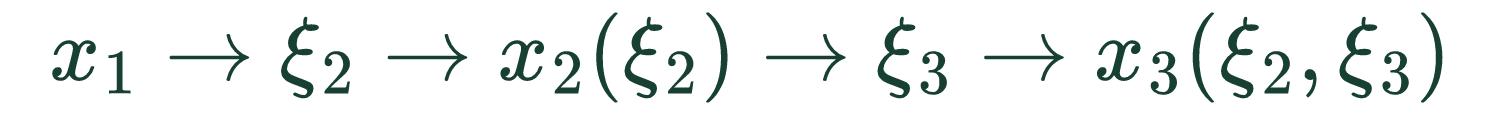
这时候今天买多少,已经不能只看今天和未来平均价格。
还要考虑一个非常重要的东西:
未来调整权的价值
比如今天少买一点,看起来承担了价格上涨风险。
但它同时保留了一个权利:
如果未来市场变便宜,我们可以晚一点再买。
反过来,今天提前锁定一部分电量虽然减少未来风险,却也牺牲了后续市场下跌时的调整空间。
所以今天的决策其实是在权衡:
立即锁价
和:
保留未来选择权
这正是多阶段随机规划最核心的价值。
四、我们的模型在做什么?
从结构上来说,我们的模型可以抽象成:
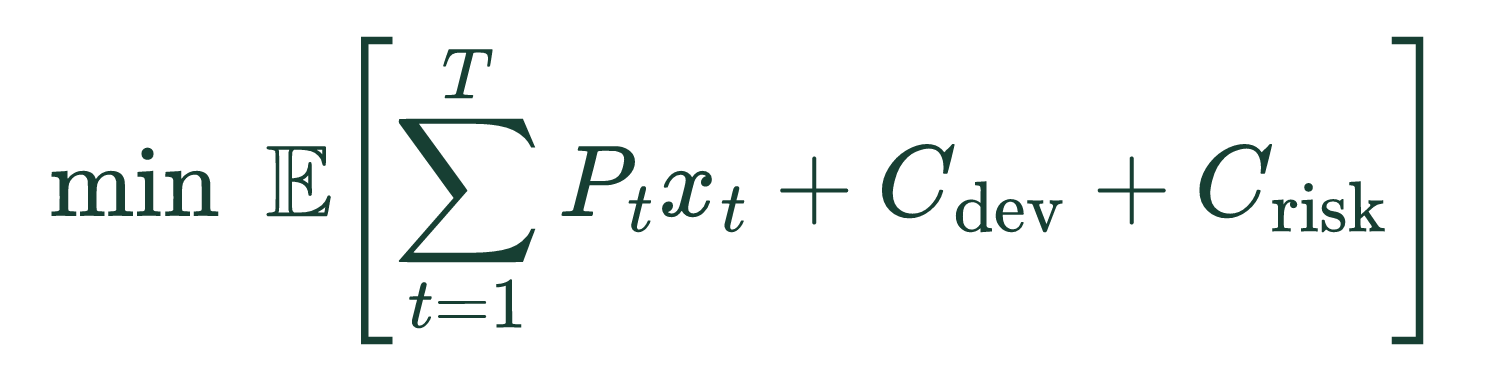
其中:
Pₜ
代表不同交易阶段的采购价格,
xₜ
代表对应阶段的采购量。
同时满足:
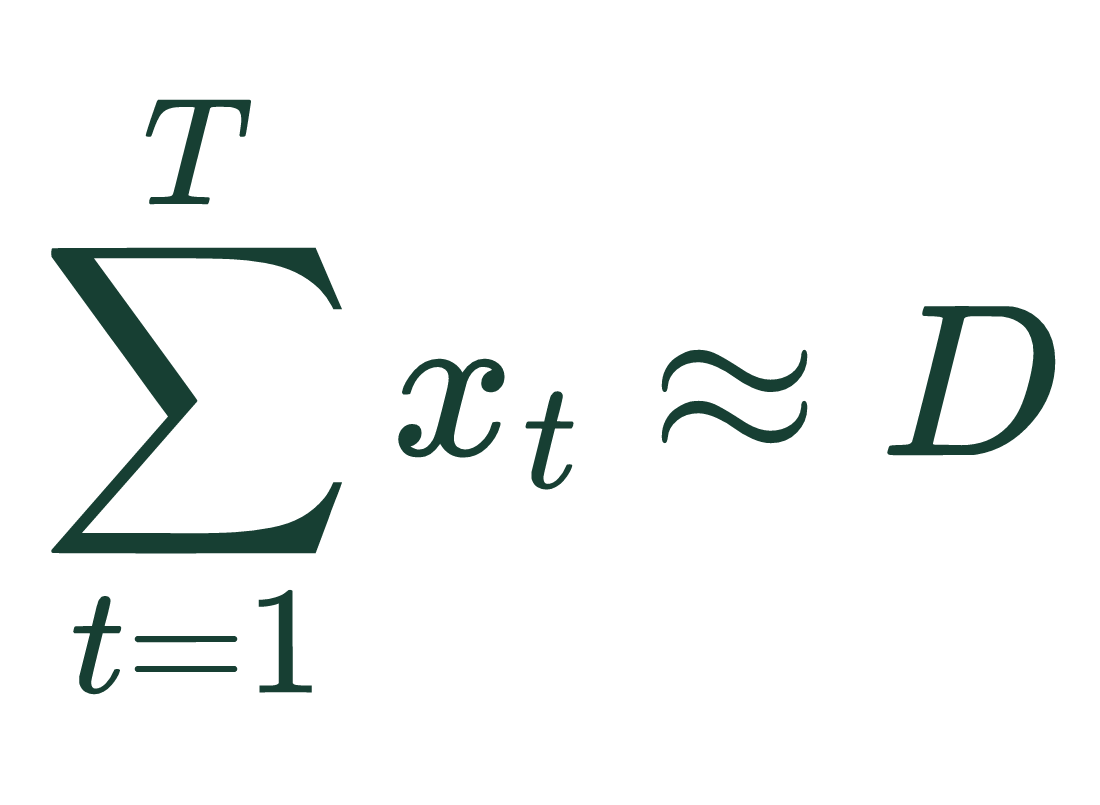
其中 D 是最终实际负荷需求。
但真实问题里 D 本身也可能是不确定的。
于是未来的不确定性实际上同时包括:
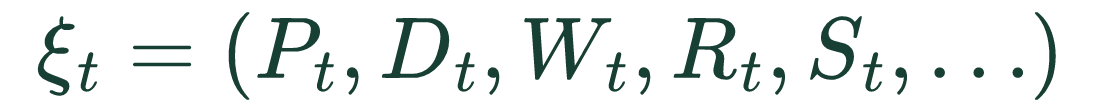
模型并不是只预测一个未来。
而是构造许多可能的未来路径。
例如:
情景1:低价 → 低价 → 高价;情景2:高价 → 高价 → 高价;情景3:低价 → 高价 → 低价
……
每一条路径都代表未来的一种可能演化方式。
模型要做的是:
在这些未来都可能发生的情况下,找到当前最合理的采购动作。
中篇将进入实验系统与真实回测:为什么预测更准,不一定带来更好的交易决策。
多阶段随机规划购电决策系统 · 系列文章
本文为个人研究与学习记录。模型、规则与数据仍需在正式业务环境中重新核验。